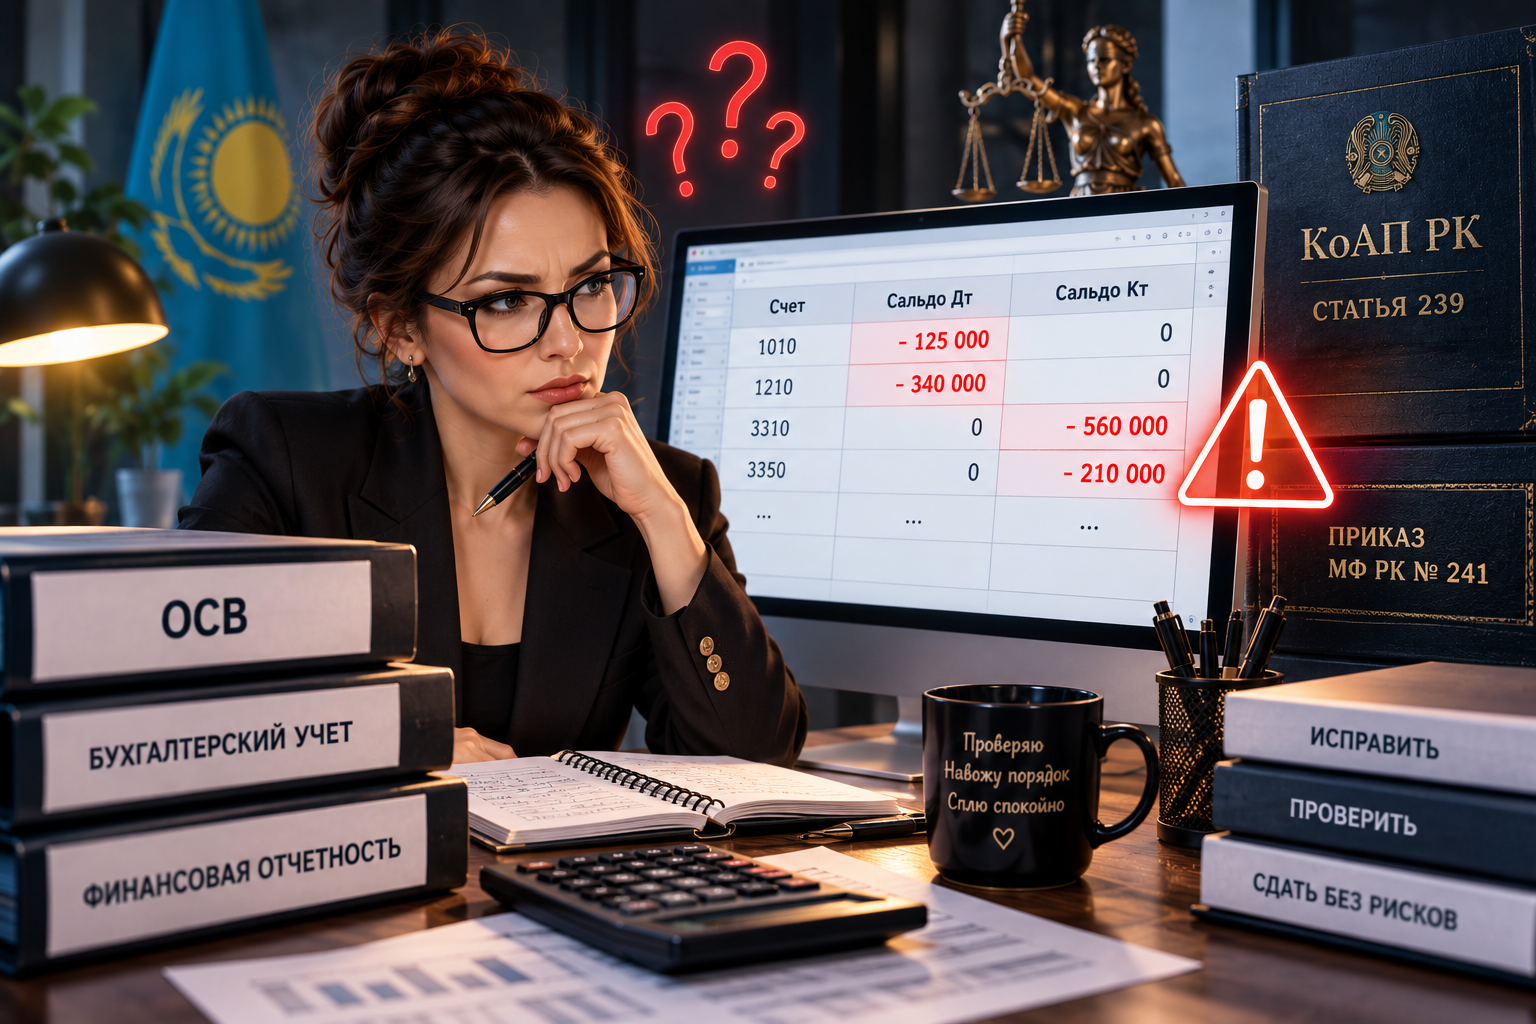
Многие бухгалтеры привыкли к «красноте» в оборотно-сальдовой ведомости (ОСВ), считая это рабочим моментом. Однако законодательство Республики Казахстан придерживается иного мнения. Согласно Приказу МФ РК № 241, наличие отрицательных остатков на счетах учета на конец отчетного периода не допускается.
Почему это опасно? Отрицательное сальдо (например, по счету 1010 «Касса» или 1210 «Дебиторская задолженность») рассматривается как составление искаженной финансовой отчетности. Согласно статье 239 КоАП РК, за такое нарушение предусмотрены серьезные штрафы:
Как навести порядок? Источник рекомендует на дату 31 декабря переносить минусовые суммы на соответствующие счета, отражающие смысл операции. Например:
Помните: 1 января необходимо сделать «зеркальную» обратную проводку, чтобы расчеты в новом году отражались корректно.
Почему это опасно? Отрицательное сальдо (например, по счету 1010 «Касса» или 1210 «Дебиторская задолженность») рассматривается как составление искаженной финансовой отчетности. Согласно статье 239 КоАП РК, за такое нарушение предусмотрены серьезные штрафы:
- Для малого бизнеса — 100 МРП;
- Для среднего — 200 МРП;
- Для крупного — 500 МРП.
Как навести порядок? Источник рекомендует на дату 31 декабря переносить минусовые суммы на соответствующие счета, отражающие смысл операции. Например:
- Красный дебет 1210 (переплата покупателя) должен быть перенесен на черный кредит 3510 (авансы полученные).
- Красный кредит 3310 (наша переплата поставщику) переносится на черный дебет 1710 (авансы выданные).
- Красный кредит 3350 (аванс по зарплате) переносится на дебет 1252.
Помните: 1 января необходимо сделать «зеркальную» обратную проводку, чтобы расчеты в новом году отражались корректно.
Хотите проверить годовой учет системно, а не точечно?
На курсе «Годовой отчет за 60 минут и сверка с формой 300.00» разбираем подготовку базы к отчетности, проверку ОСВ, НДС, форму 300.00, сверки, ошибки в 1С и налоговые риски — на практических примерах. 📊
👉 Посмотреть программу курса
На курсе «Годовой отчет за 60 минут и сверка с формой 300.00» разбираем подготовку базы к отчетности, проверку ОСВ, НДС, форму 300.00, сверки, ошибки в 1С и налоговые риски — на практических примерах. 📊
👉 Посмотреть программу курса