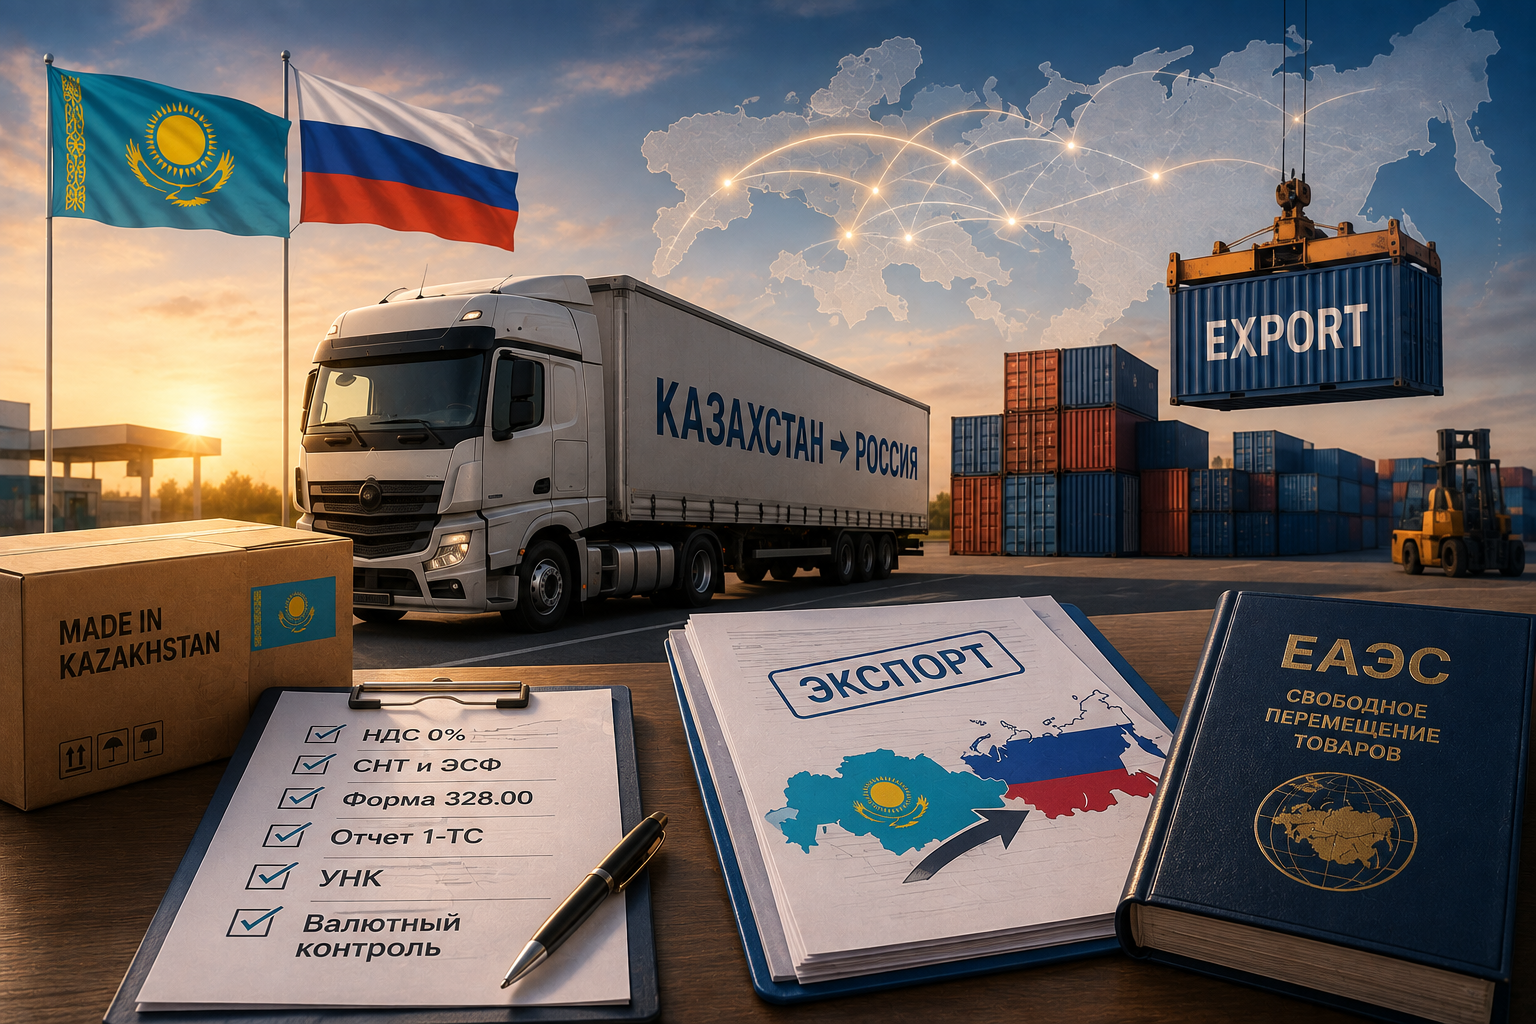
С точки зрения законодательства Республики Казахстан, операция по ввозу товаров из Казахстана в Россию рассматривается как экспорт в страны ЕАЭС. Поскольку обе страны входят в Евразийский экономический союз, между ними действует принцип свободного перемещения товаров, что исключает таможенное оформление и уплату пошлин, но требует строгого налогового и статистического учета.
Ниже приведен алгоритм действий и ключевые нюансы при экспорте из РК в РФ согласно материалам курса:
1. Налогообложение (НДС 0%)
- При экспорте товаров из Казахстана в Россию применяется нулевая ставка НДС.
- Для подтверждения нулевой ставки экспортер обязан собрать пакет документов в течение 180 календарных дней, включая контракт, транспортные документы и, самое главное, Заявление о ввозе товаров и уплате косвенных налогов (форма 328.00), полученное от российского покупателя с отметкой налогового органа РФ.
2. Документооборот (СНТ и ЭСФ)
- СНТ (Сопроводительная накладная): При вывозе товаров в страны ЕАЭС (включая Россию) оформление СНТ обязательно. Она должна быть выписана не позднее начала перемещения или отгрузки товара.
- ЭСФ (Электронный счет-фактура): Выписывается не позднее 20 календарных дней после даты совершения оборота. В ЭСФ обязательно указывается признак происхождения товара (от 1 до 6).
3. Ограничения (Перечень изъятий ВТО)
- Это критически важный нюанс: если ваш товар входит в Перечень изъятий ВТО, по которому при импорте в Казахстан применялись пониженные пошлины, его нельзя вывозить в другие страны ЕАЭС (в том числе в Россию).
- Чтобы экспортировать такой товар, необходимо было заранее импортировать его в РК по ставкам Единого таможенного тарифа (ЕТТ), а не по ставкам ВТО. При экспорте таких товаров бумажная копия ЭСФ должна быть заверена в налоговом органе РК.
4. Статистическая и банковская отчетность
- Отчет 1-ТС: Экспортер обязан сдать отчет о взаимной торговле товарами в Департамент статистики до 20-го числа месяца, следующего за отчетным.
- Валютный контроль: Если сумма контракта превышает 50 000 долларов США, договор должен быть зарегистрирован в обслуживающем банке с присвоением учетного номера контракта (УНК). Экспортер обязан обеспечить репатриацию валютной выручки в установленные сроки.
5. Экспортный контроль
- Если товар относится к специфическим (двойного или военного назначения, например, дроны или определенная электроника), для его вывоза потребуется получение лицензии или разрешения уполномоченного органа. Проверить товар можно по коду ТН ВЭД в справочнике ГСВС на портале ИС ЭСФ.
Краткий чек-лист экспортера:
- Заключить договор и (при необходимости) получить УНК в банке.
- Проверить товар на принадлежность к Перечню изъятий ВТО и товарам экспортного контроля.
- Выписать СНТ до начала отгрузки.
- Выписать ЭСФ в течение 20 дней после отгрузки.
- Сдать отчет 1-ТС в статистику до 20 числа следующего месяца.
- Получить от покупателя подтвержденную форму 328.00 для зачета НДС.