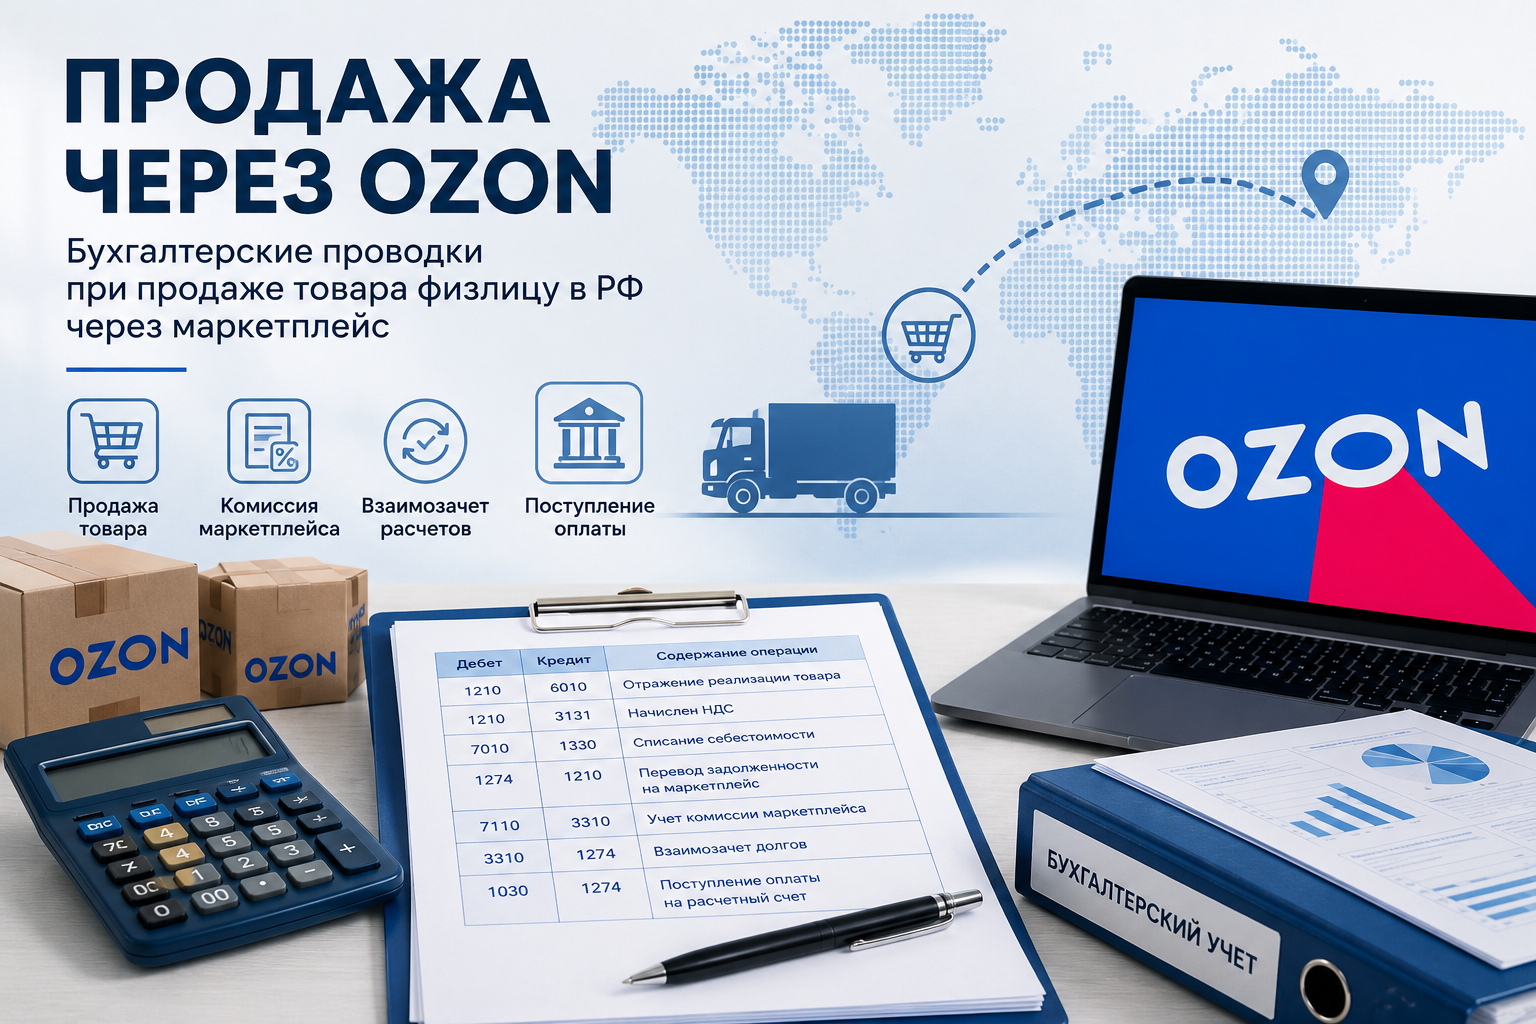
Рассмотрим детальный пример бухгалтерских проводок для продавца-резидента РК, который реализует товар физическому лицу в РФ через агента — маркетплейс Ozon.
В данном примере товар продается за 1 160 тенге (базовая стоимость 1 000 тенге + НДС 160 тенге), себестоимость товара составляет 600 тенге, а комиссия маркетплейса — 15% от суммы реализации.
В бухгалтерском учете эти операции отражаются следующим образом:
В данном примере товар продается за 1 160 тенге (базовая стоимость 1 000 тенге + НДС 160 тенге), себестоимость товара составляет 600 тенге, а комиссия маркетплейса — 15% от суммы реализации.
В бухгалтерском учете эти операции отражаются следующим образом:
- Отражение реализации товара: Дт 1210 (Покупатель ФЛ РФ) – Кт 6010 (Доход: 1 000 тенге) и Кт 3131 (Обязательства по налогам: 160 тенге). Фиксируется реализация товара покупателю на общую сумму 1 160 тенге.
- Списание себестоимости: Дт 7010 (Расходы) – Кт 1330 (Товары) на сумму 600 тенге. Списывается себестоимость проданного товара.
- Перевод задолженности на агента: Дт 1274 (Маркетплейс ОЗОН) – Кт 1210 (Покупатель ФЛ РФ) на сумму 1 160 тенге. Долг по оплате переводится с конечного покупателя на маркетплейс.
- Учет комиссии маркетплейса: Дт 7110 (Расходы по реализации) – Кт 3310 (Маркетплейс ОЗОН) на сумму 174 тенге. Отражается выставленный агентом акт выполненных работ на сумму его вознаграждения (15% от 1 160 тенге).
- Взаимозачет долгов: Дт 3310 (Маркетплейс ОЗОН) – Кт 1274 (Маркетплейс ОЗОН) на сумму 174 тенге. Проводится взаимозачет вашей кредиторской задолженности за услуги площадки и дебиторской задолженности маркетплейса за проданный товар.
- Поступление оплаты на счет: Дт 1030 (Денежные средства) – Кт 1274 (Маркетплейс ОЗОН) на сумму 986 тенге. На расчетный счет продавца поступает итоговая оплата от агента за вычетом удержанной комиссии (1 160 тенге - 174 тенге = 986 тенге).