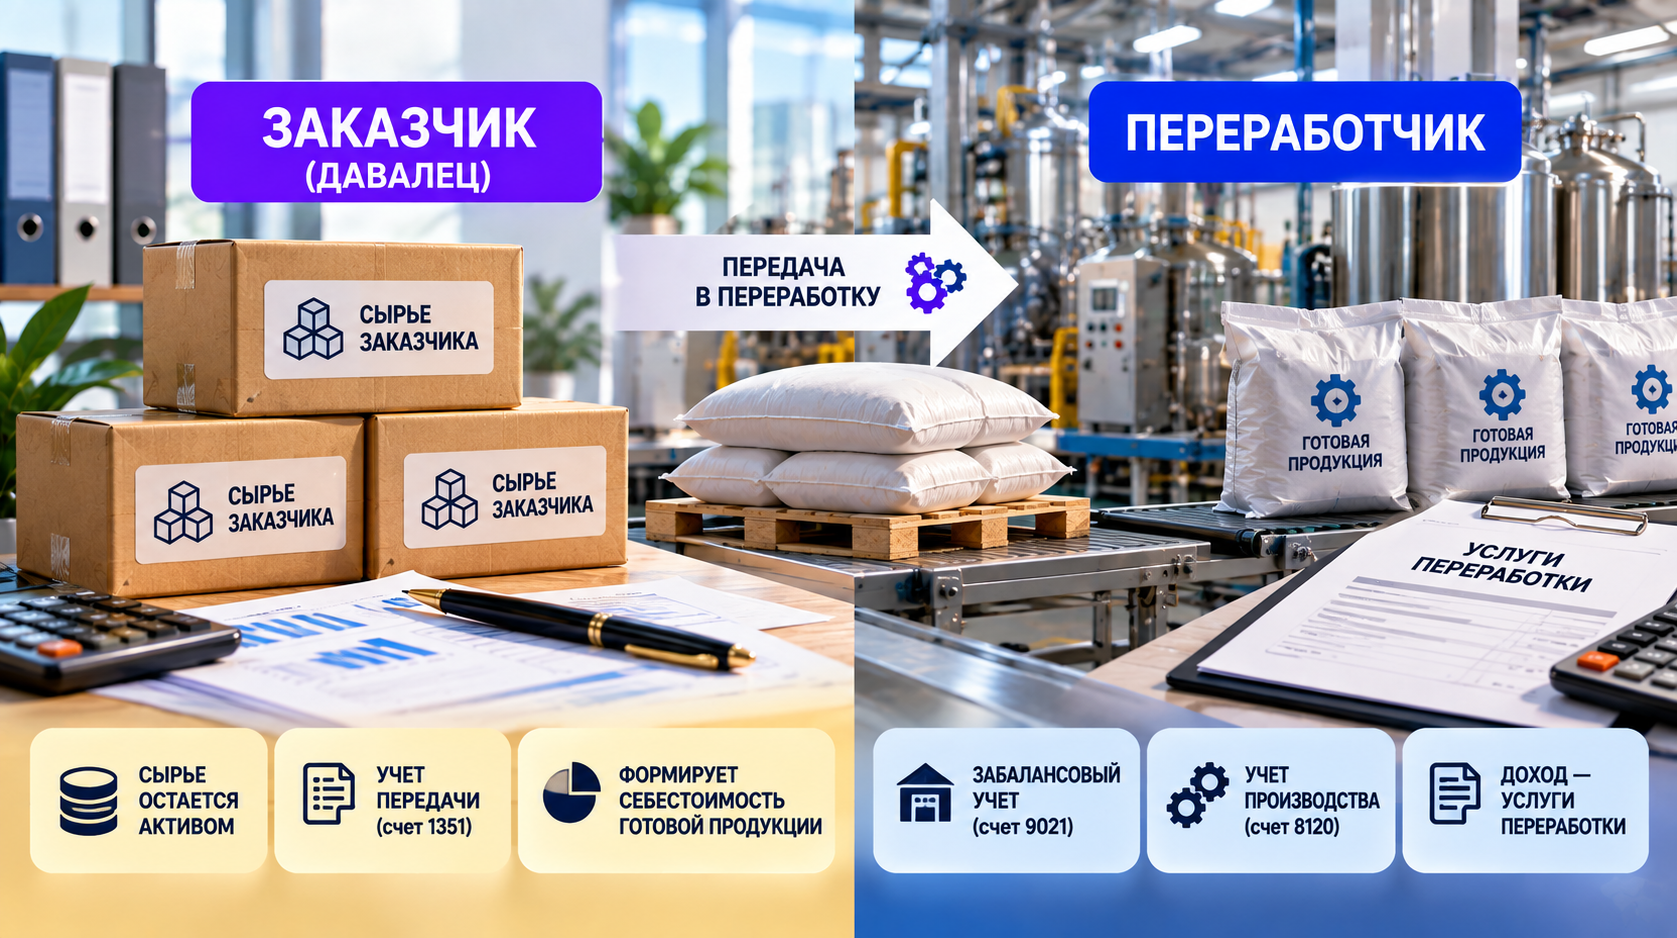
При работе с давальческим сырьем возникает специфическая схема: заказчик (давалец) передает свои материалы сторонней организации (переработчику) для изготовления готовой продукции, при этом право собственности на сырье к переработчику не переходит.
В связи с этим бухгалтерский учет у двух сторон кардинально различается:
Учет у заказчика (давальца):
Учет у переработчика:
В связи с этим бухгалтерский учет у двух сторон кардинально различается:
Учет у заказчика (давальца):
- Сырье остается активом заказчика. Оно продолжает числиться в его собственности.
- В учете отражается только физическая передача материалов в переработку (в 1С используется счет 1351 «Материалы, переданные в переработку»).
- Именно заказчик формирует итоговую себестоимость готовой продукции, которая будет складываться из стоимости переданного сырья и стоимости услуг переработчика.
Учет у переработчика:
- Забалансовый учет сырья. Поскольку материалы не переходят в собственность переработчика, они не принимаются на его основной баланс. Для контроля за сохранностью чужого сырья используется забалансовый счет (в 1С это счет 9021 «Материалы на складе»).
- Учет в производстве. Факт передачи давальческого сырья в цех отражается документом «Требование-накладная». Выпуск готовой продукции фиксируется документом «Отчет производства за смену», при этом затраты рекомендуется собирать на специальном счете 8120 «Производство из давальческого сырья».
- Признание дохода. Для переработчика доходом является исключительно стоимость самой услуги переработки, а не стоимость выпущенных товаров. Оказание услуги оформляется документом «Реализация услуг по переработке», где указывается цена за услуги.
- Возврат остатков. Если переработчик использовал не все материалы давальца, он обязан вернуть остатки заказчику. Эта операция оформляется документом «Возврат ТМЗ поставщику» с видом операции «из переработки» (со списанием с забалансовых счетов 9021 или 9022).
Хотите глубже разобраться в производственном учете?
На практическом курсе «Производство от А до Я» разбираем расчет себестоимости, распределение прямых и косвенных затрат, НЗП, брак, отходы и побочную продукцию, а также полный цикл учета в 1С — от закупки сырья до реализации готовой продукции.
👉 Посмотреть программу курса
На практическом курсе «Производство от А до Я» разбираем расчет себестоимости, распределение прямых и косвенных затрат, НЗП, брак, отходы и побочную продукцию, а также полный цикл учета в 1С — от закупки сырья до реализации готовой продукции.
👉 Посмотреть программу курса