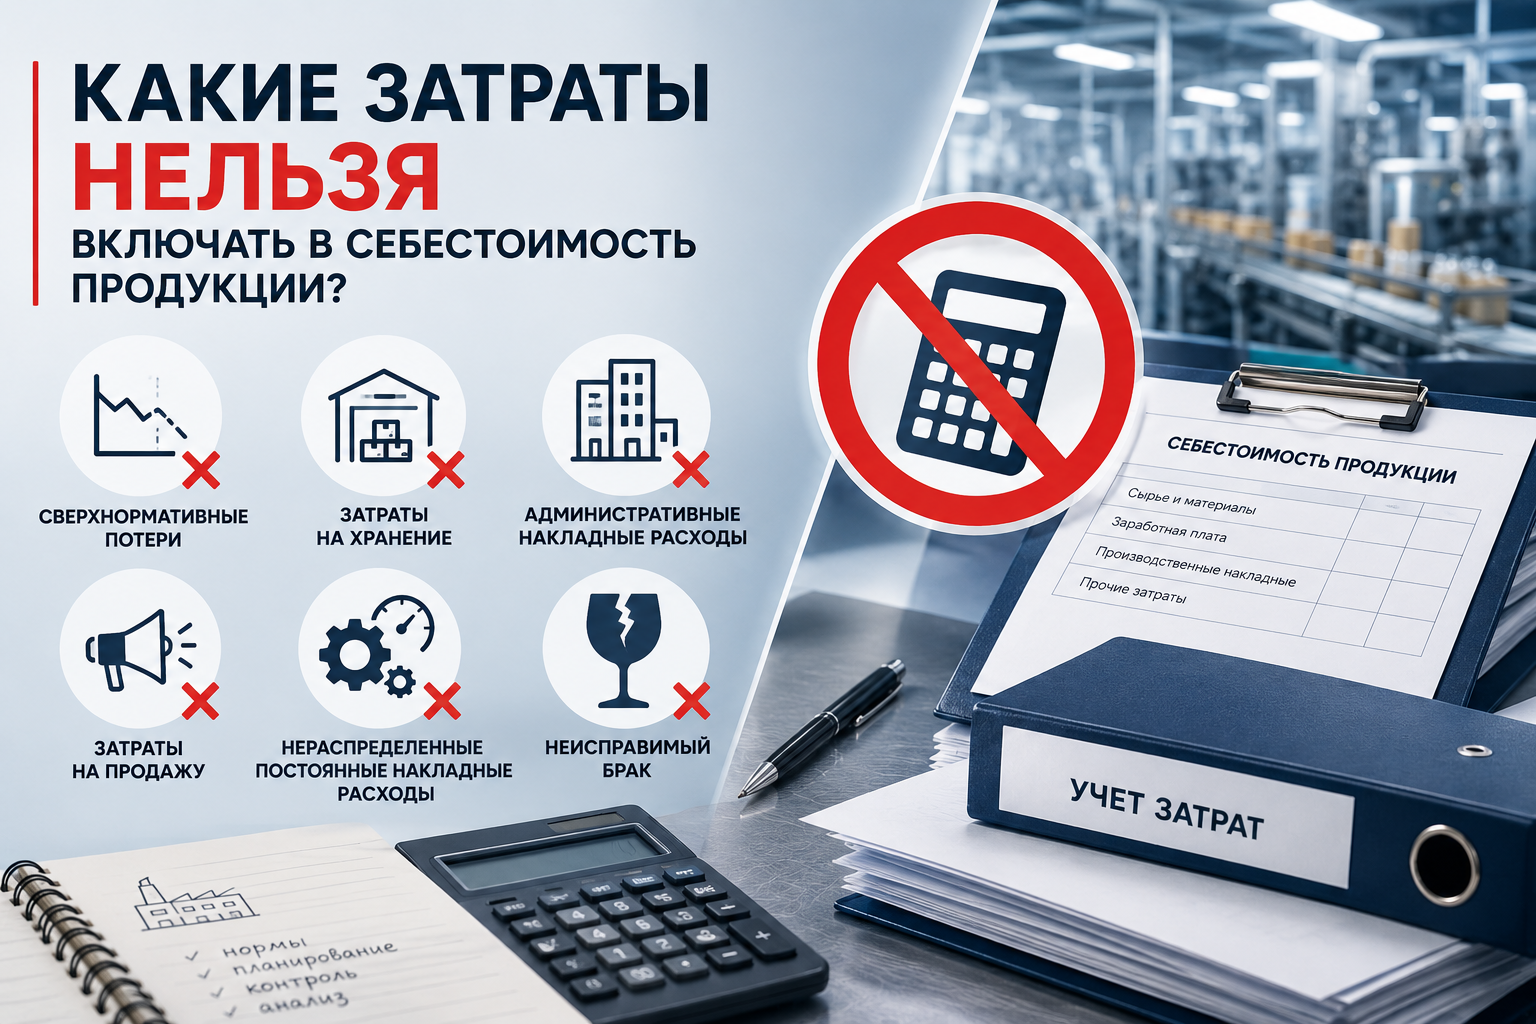
Согласно стандартам учета (в частности, МСФО (IAS) 2 «Запасы»), существуют определенные виды затрат, которые категорически нельзя включать в себестоимость готовой продукции — они признаются расходами того периода, в котором возникли. К таким затратам относятся:
- Сверхнормативные потери сырья, труда и прочих производственных затрат. Это любые потери, превышающие установленные нормы. Например, испорченная из-за нарушения температуры партия сырья, перерасход материалов из-за ошибки оператора или дополнительная зарплата за переделку брака в себестоимость не попадают.
- Затраты на хранение. Расходы на аренду и охрану складов, а также холодильное оборудование сбыта не включаются в себестоимость готовой продукции. Исключение составляют только те случаи, когда хранение является обязательной частью технологического процесса (например, длительная выдержка сырокопченой колбасы или сыра).
- Административные накладные расходы. Управленческие и офисные расходы, которые напрямую не способствуют производству продукции, списываются в расходы периода. Сюда относятся зарплаты директора, бухгалтера и юриста, аренда офиса, IT-поддержка, канцелярские товары и услуги аудита.
- Затраты на продажу (коммерческие расходы). Все затраты, связанные с реализацией товара, не формируют себестоимость. К ним относятся реклама, зарплата менеджеров по продажам, комиссии торговым сетям, маркетинговые акции, а также доставка и упаковка товара для конечного покупателя.
- Нераспределенные постоянные накладные расходы (при недозагрузке производства). Постоянные затраты (например, аренда цеха или амортизация станков) переносятся на себестоимость исходя из «нормальной» загрузки мощностей. Если цех произвел меньше продукции или простаивал, нельзя переносить все 100% расходов на выпущенную партию, чтобы искусственно не завышать себестоимость каждой единицы. Оставшаяся («лишняя») часть таких расходов списывается как расходы периода.
- Неисправимый брак. Затраты, вложенные в продукцию или детали, которые невозможно доработать и восстановить (например, полностью сгоревшая деталь), признаются потерями и не включаются в себестоимость годной готовой продукции.