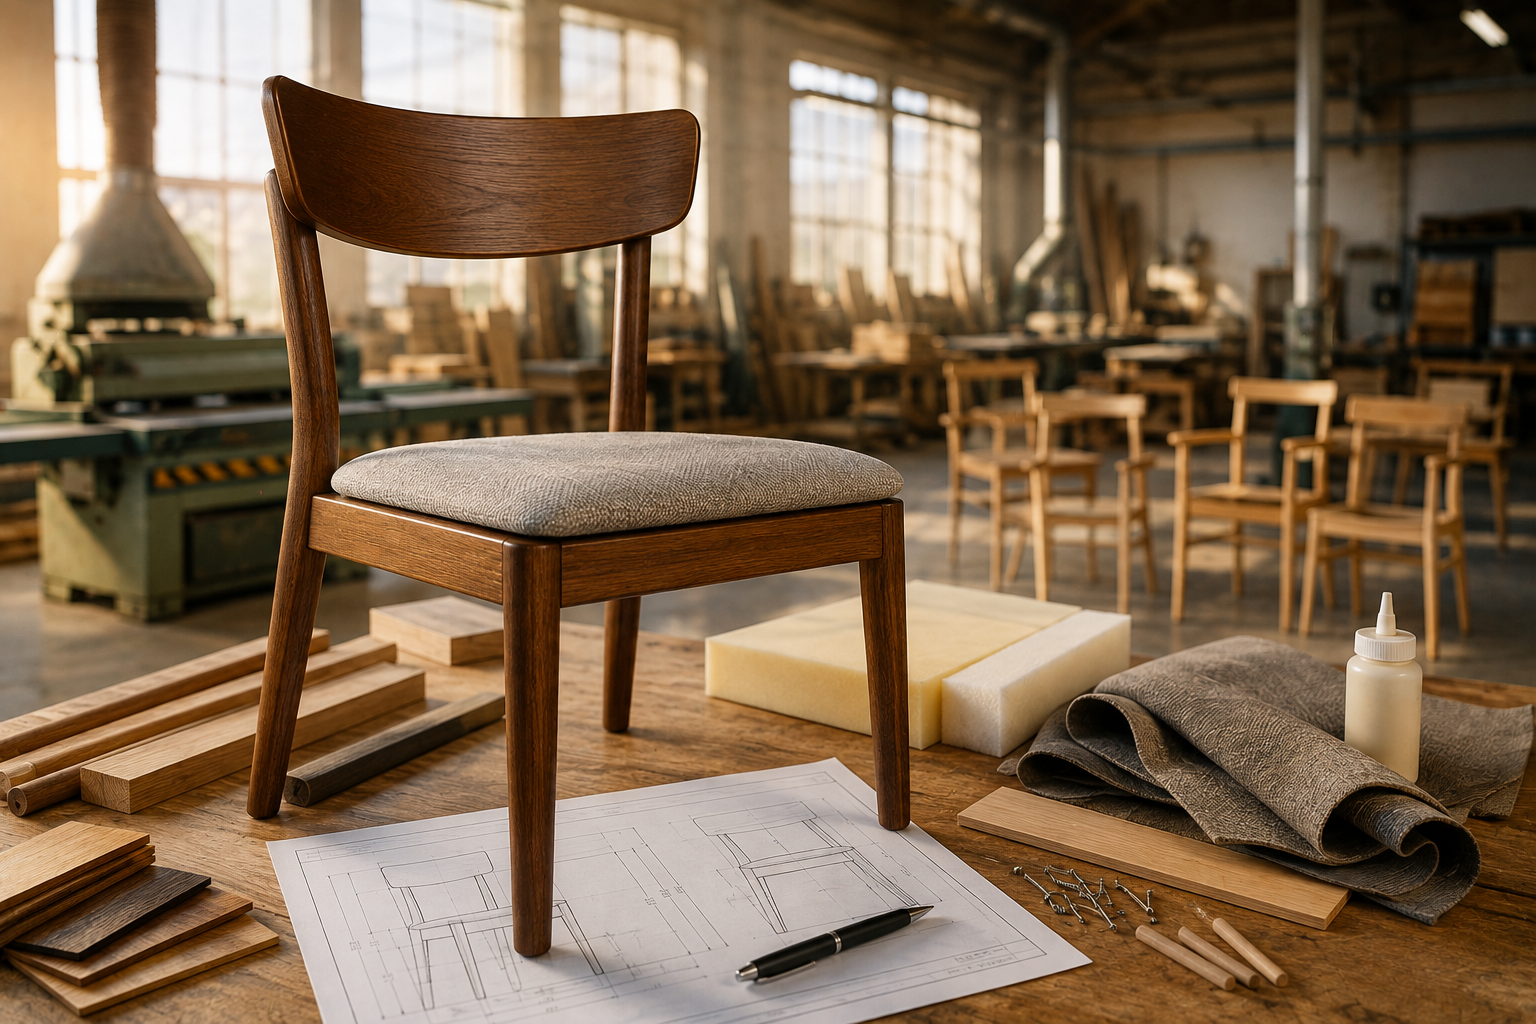
Давайте разберем полный цикл производственного учета на реальном примере изготовления деревянных стульев с мягким сиденьем, который наглядно показывает, как формируется себестоимость и когда расходы признаются в налоговом учете.
Шаг 1. Подготовка: Технологическая карта и Спецификация Перед началом работы у производства должен быть документ, описывающий алгоритм изготовления (технологическая карта), и спецификация — список необходимых материалов на единицу продукции. Например, для одного стула по спецификации нужно: 0,05 м³ древесины, 1 поролон, 1,2 метра ткани, 0,2 кг клея, 20 саморезов и 0,1 л лака. Эти материалы закупаются и первоначально числятся на складе как запасы.
Шаг 2. Сбор прямых затрат (Счет 8110) Прямые затраты — это те расходы, которые можно напрямую отнести к конкретному выпускаемому стулу. В течение месяца бухгалтер собирает эти затраты:
Шаг 3. Распределение накладных расходов (Счет 8410) Накладные (косвенные) расходы нужны для работы цеха в целом, их нельзя напрямую привязать к одному стулу. Они делятся на переменные (зависят от объема, например, электроэнергия для станков) и постоянные (не зависят от объема, например, аренда цеха, охрана, зарплата мастера). Предположим, за месяц набежало 1 505 000 тг постоянных накладных расходов. И здесь кроется главная ошибка многих бухгалтеров — правило нормальной загрузки мощностей.
Шаг 4. Учет незавершенного производства (НЗП) В конце месяца может оказаться, что часть сырья уже передана в цех, древесина распилена, но сами стулья еще не готовы. Это — незавершенное производство (НЗП), актив компании, который числится на счете 1341. В себестоимость готовой продукции должны попасть только полностью готовые изделия. Затраты, вложенные в недоделанные стулья, остаются в НЗП и перейдут на следующий месяц.
Шаг 5. Выпуск готовой продукции и калькуляция Суммируются все прямые затраты, правильно распределенная часть накладных расходов, прибавляется НЗП с прошлого месяца и отнимается НЗП на конец текущего месяца. Получается фактическая себестоимость готовых стульев. Эта сумма переводится со счета производства (8110) на склад готовой продукции (счет 1320). Важно: На этом этапе готовые стулья — это все еще актив (запасы) компании. В налоговом учете никаких расходов (вычетов) пока не возникает.
Шаг 6. Реализация и налоговый учет Налоговый кодекс РК гласит, что вычеты производятся только по расходам, направленным на получение дохода.
Таким образом, производственный учет требует строгой последовательности: от контроля за тем, сколько граммов клея ушло на изделие, до математического распределения аренды цеха, чтобы государство увидело корректную себестоимость и обоснованные налоговые вычеты.
Шаг 1. Подготовка: Технологическая карта и Спецификация Перед началом работы у производства должен быть документ, описывающий алгоритм изготовления (технологическая карта), и спецификация — список необходимых материалов на единицу продукции. Например, для одного стула по спецификации нужно: 0,05 м³ древесины, 1 поролон, 1,2 метра ткани, 0,2 кг клея, 20 саморезов и 0,1 л лака. Эти материалы закупаются и первоначально числятся на складе как запасы.
Шаг 2. Сбор прямых затрат (Счет 8110) Прямые затраты — это те расходы, которые можно напрямую отнести к конкретному выпускаемому стулу. В течение месяца бухгалтер собирает эти затраты:
- Списание сырья в производство (дерево, лак, клей) — 100 000 тг.
- Зарплата производственных рабочих — 600 000 тг.
- Налоги и отчисления от зарплаты рабочих — 63 000 тг.
- Услуги сторонней организации по обивке сидений — 80 000 тг.
- Амортизация конкретного производственного станка — 2 000 тг. Итого прямых затрат: 845 000 тг. Все они собираются на счете 8110 («Основное производство»).
Шаг 3. Распределение накладных расходов (Счет 8410) Накладные (косвенные) расходы нужны для работы цеха в целом, их нельзя напрямую привязать к одному стулу. Они делятся на переменные (зависят от объема, например, электроэнергия для станков) и постоянные (не зависят от объема, например, аренда цеха, охрана, зарплата мастера). Предположим, за месяц набежало 1 505 000 тг постоянных накладных расходов. И здесь кроется главная ошибка многих бухгалтеров — правило нормальной загрузки мощностей.
- Допустим, нормальная производственная мощность цеха — 500 стульев в месяц. При такой загрузке на каждый стул должно ложиться 3 010 тг постоянных расходов (1 505 000 / 500).
- Но по факту цех был недозагружен и выпустил всего 200 стульев (загрузка 40%). Бухгалтер не имеет права переносить все 1,5 млн тенге на себестоимость этих 200 стульев, чтобы искусственно ее не раздувать. В себестоимость готовой продукции (на счет 8110) пойдет только 40% расходов — 602 000 тг (200 стульев × 3 010 тг). Оставшиеся 60% (903 000 тг) списываются как расходы периода (на счет 7210) и не участвуют в себестоимости запасов.
Шаг 4. Учет незавершенного производства (НЗП) В конце месяца может оказаться, что часть сырья уже передана в цех, древесина распилена, но сами стулья еще не готовы. Это — незавершенное производство (НЗП), актив компании, который числится на счете 1341. В себестоимость готовой продукции должны попасть только полностью готовые изделия. Затраты, вложенные в недоделанные стулья, остаются в НЗП и перейдут на следующий месяц.
Шаг 5. Выпуск готовой продукции и калькуляция Суммируются все прямые затраты, правильно распределенная часть накладных расходов, прибавляется НЗП с прошлого месяца и отнимается НЗП на конец текущего месяца. Получается фактическая себестоимость готовых стульев. Эта сумма переводится со счета производства (8110) на склад готовой продукции (счет 1320). Важно: На этом этапе готовые стулья — это все еще актив (запасы) компании. В налоговом учете никаких расходов (вычетов) пока не возникает.
Шаг 6. Реализация и налоговый учет Налоговый кодекс РК гласит, что вычеты производятся только по расходам, направленным на получение дохода.
- Только в тот момент, когда компания продает стул покупателю (например, за 150 000 тг), признается выручка.
- Одновременно с этим себестоимость проданного стула списывается со счета 1320 на счет 7010 («Себестоимость реализованной продукции»).
- Именно сейчас все те деньги, которые компания ранее потратила на закупку дерева, лака, выплату зарплаты рабочим и аренду цеха (включенные в калькуляцию этого конкретного стула), пойдут на налоговые вычеты при расчете КПН.
Таким образом, производственный учет требует строгой последовательности: от контроля за тем, сколько граммов клея ушло на изделие, до математического распределения аренды цеха, чтобы государство увидело корректную себестоимость и обоснованные налоговые вычеты.