Определять, возникает ли НДС за нерезидента
Проверять статус покупателя, содержание услуги, место реализации и исключения — прежде чем переходить к расчёту налога.
ПРАКТИЧЕСКИЙ ВЕБИНАР · НК РК 2026
Научитесь определять, когда нужно платить НДС за нерезидента, как его рассчитать и что проверить перед зачётом.
На практических ситуациях свяжем условия сделки, дату оборота, налоговую базу и документы в понятную последовательность действий.
30 000 ₸ стоимость участия
Зарегистрироваться на вебинар ↗Участвуйте в эфире и возвращайтесь к разбору в записи в течение 6 месяцев.
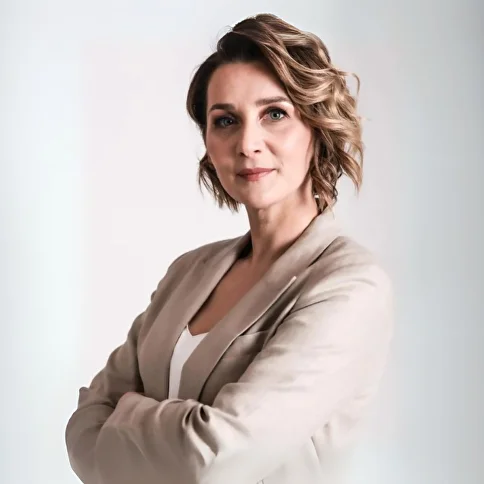 Более 25 лет опыта
Главный бухгалтер, финансовый директор,
налоговый консультант РК
РЕЗУЛЬТАТ ДЛЯ ВАШЕЙ РАБОТЫ
Последовательно разбирать сделку с нерезидентом: понимать, какие условия проверить, как подойти к расчёту и какие действия нужны дальше.
Проверять статус покупателя, содержание услуги, место реализации и исключения — прежде чем переходить к расчёту налога.
Определять дату оборота, налоговую базу, валютный курс и ставку с учётом документов, авансов и условий сделки.
Понимать последовательность действий покупателя, роль ЭСФ и условия, которые нужно проверить для отнесения НДС в зачёт.
Выделять обстоятельства, которые требуют отдельного анализа: услуги в стоимости оборудования, статус участника «Астана Хаб» или участие подразделения нерезидента в РК.
На итоговом кейсе вы увидите, как связать эти решения между собой: от условий сделки до расчёта, оформления и зачёта НДС.
ПРИМЕНИМ НА ПРАКТИКЕ
Разберём, что проверить, если роялти, инжиниринг или шеф-монтаж уже включены в таможенную стоимость либо облагаемый импорт из ЕАЭС.
Выясним, какие особенности статуса покупателя учитывать при приобретении услуг нерезидента и анализе обязанности по НДС.
Рассмотрим обратную ситуацию: казахстанские услуги приобретает нерезидент через своё структурное подразделение. Проследим логику анализа.
ПОСЛЕДОВАТЕЛЬНОСТЬ ДЕЙСТВИЙ
ПРОГРАММА ВЕБИНАРА
Нажмите на тему, чтобы посмотреть содержание.
Кто признаётся покупателем и когда приобретение работ или услуг становится облагаемым оборотом. Объекты НДС и исключения.
Статьи 448, 449, 454 НК РК
Как определить место реализации работ и услуг. Отдельно разберём правила для третьих стран и ЕАЭС.
Статьи 459, 515 НК РК
Акт и иные документы, авансы, КПН у источника выплаты, валютный курс. Ставка, освобождения и корректировки оборота.
Статьи 460, 463, 464, 474, 502, 503 НК РК
Порядок действий покупателя в 2026 году: уплата НДС, выписка ЭСФ за нерезидента и условия отнесения налога в зачёт.
Услуги в стоимости оборудования, приобретения участника «Астана Хаб» и сделки со структурным подразделением нерезидента в РК.
Применим последовательность анализа к одной сделке: от проверки условий до расчёта, оформления и зачёта НДС.
На сквозном кейсе проследим, как статус покупателя, исключения и место реализации влияют на последующий расчёт и оформление НДС.
ЛЕКТОР ВЕБИНАРА
УЧАСТИЕ В ВЕБИНАРЕ
10 ноября 2026 · 14:00 · Онлайн
30 000 ₸
Зарегистрироваться на вебинар ↗К записи и презентации можно возвращаться при работе с похожими сделками. Доступ к записи — 6 месяцев.
Регистрируйтесь на практический вебинар!


